
Доходността по френските държавни облигации достигна най-високите си равнища от над две десетилетия, а премията спрямо германския дълг се увеличи почти трикратно за осем месеца. Зад тези движения стои проблем, който далеч надхвърля бюджетния дефицит на Париж. Втората по големина икономика в еврозоната постепенно губи доверието на облигационния пазар, докато политическата система изглежда все по-неспособна да предложи убедително решение.
Франция навлиза в най-сериозното изпитание за публичните си финанси от създаването на еврозоната. Доходността по десетгодишните френски държавни облигации достигна 5% в началото на октомври, най-високото равнище от над 20 години, а разликата спрямо германските книжа се разшири до приблизително 150 базисни пункта. В началото на месеца тя достигна дори 160 пункта. От края на февруари премията е нараснала с близо един процентен пункт, което представлява почти трикратно увеличение за осем месеца.
Значението на това движение не трябва да се подценява. Германия остава основният ориентир за кредитен риск в еврозоната, а разликата в доходността между германските и френските облигации измерва допълнителната компенсация, която инвеститорите изискват, за да финансират Париж. Когато тази премия расте, докато доходността в други развити икономики се стабилизира или намалява, проблемът вече не може да бъде обяснен единствено с глобалната лихвена среда. Пазарът започва да оценява специфичен френски риск.
При публичен дълг от приблизително 3,6 трилиона евро последствията могат да бъдат значителни. Увеличение на средната цена на финансиране с един процентен пункт би означавало около 36 млрд. евро допълнителни годишни лихвени разходи, ако постепенно се пренесе върху целия дълг. Това не се случва незабавно, тъй като съществуващите облигации са емитирани при различни фиксирани лихви и падежи. Но всяка нова емисия и всяко рефинансиране при по-висока доходност постепенно увеличават бюджетната тежест.
Когато фискалният проблем се превърне в политически
Очакваният бюджетен дефицит на Франция за 2026 г. достига 5,4% от БВП, значително над европейския референтен праг от 3%. Още по-притеснително е, че обсъжданите мерки не предвиждат намаляването му под 5% поне през следващите две години. Това показва, че проблемът не е временен резултат от икономическо забавяне, а трайно несъответствие между публичните приходи и разходи.
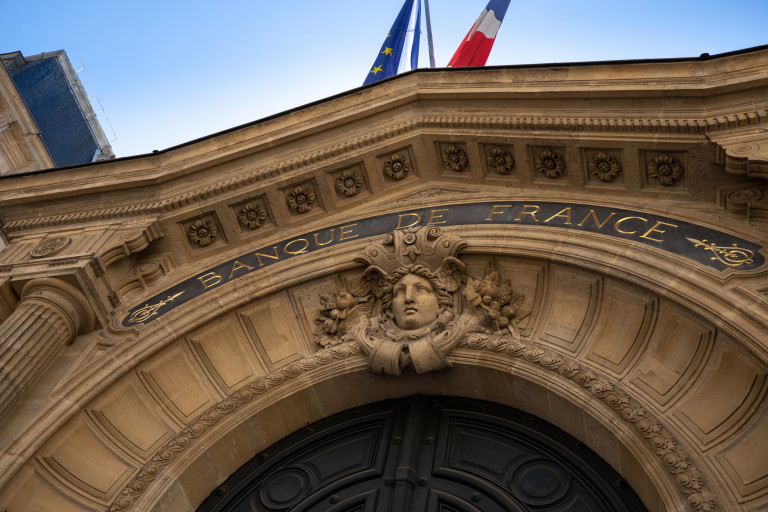
Източник: iStock
Правителството предлага бюджетни ограничения за приблизително 48 млрд. долара, но раздробеното Национално събрание затруднява постигането на необходимото мнозинство. Съпротивата идва както от крайната десница, така и от радикалната левица, докато протестите срещу високите разходи за живот и състоянието на публичните услуги допълнително ограничават политическото пространство за реформи.
Това създава опасна зависимост. Колкото повече се повишава доходността по държавния дълг, толкова по-големи бюджетни ограничения стават необходими. Но колкото по-големи са ограниченията, толкова по-силна става обществената и политическата съпротива срещу тях. Ако икономиката едновременно забавя растежа си, съкращаването на разходите може да свие данъчните приходи и да затрудни допълнително намаляването на дефицита.
Предстоящите президентски избори през април 2027 г. правят ситуацията още по-сложна. Еманюел Макрон няма право на трети последователен мандат, а политическите сили, които могат да определят бъдещото управление, предлагат съществено различни подходи към публичните финанси и европейската интеграция. За облигационния пазар това означава продължителна несигурност относно бъдещата фискална политика.
Най-опасният механизъм: дълг, лихви и слаб растеж
Устойчивостта на държавния дълг зависи от три основни фактора: номиналния икономически растеж, средната лихва по задълженията и първичното бюджетно салдо, което изключва лихвените плащания. Когато икономиката расте по-бързо от средната цена на финансиране, държавата може да стабилизира съотношението дълг към БВП дори при умерен първичен дефицит. Когато това съотношение се обърне, необходимите бюджетни корекции стават значително по-болезнени.
Франция все още се възползва от факта, че значителна част от съществуващия дълг е финансирана при по-ниски лихви. Това осигурява време, но не решава структурния проблем. Ако пазарната доходност остане близо до 5% продължително, средната цена на обслужване постепенно ще се повишава.
Междувременно икономическият растеж остава слаб. Прогнозите за 2026 г. предполагат темп под половината от отчетените 0,9% през 2025 г., при очакван растеж от 1,1% за еврозоната. Подобна динамика ограничава възможността държавата да намалява задлъжнялостта чрез разширяване на икономиката.
Така се оформя рискът от самоподсилващ се процес: по-високи лихви увеличават бюджетните разходи, необходимите ограничения отслабват растежа, а по-слабият растеж затруднява стабилизирането на дълга. Ако политическата система не успее да прекъсне тази зависимост, инвеститорите могат да започнат да изискват още по-висока рискова премия.
Ще се наложи ли ЕЦБ да спасява Франция?
Макрон ли превърна страната си в „слабото звено“ на еврозоната
Защо Франция не е Гърция, но последствията могат да бъдат по-широки
Сравненията с гръцката дългова криза са неизбежни, но между двата случая съществуват фундаментални различия. Франция разполага с много по-голяма и диверсифицирана икономика, дълбок облигационен пазар и широка институционална инвеститорска база. Страната продължава да има достъп до финансиране и не е изправена пред непосредствена невъзможност да обслужва задълженията си.
При Гърция кризата беше ускорена от загубата на доверие във фискалната статистика и способността на държавата да финансира задълженията си. При Франция проблемът е различен: пазарът вижда бюджетните дисбаланси, но започва да се съмнява дали политическата система е способна да ги коригира.
Мащабът на френския дълг обаче прави евентуалната дестабилизация потенциално по-опасна за цялата еврозона. Френските облигации са важна част от балансите на европейските банки, застрахователи и инвестиционни фондове. Продължително понижение на цените им може да увеличи пазарните загуби, да повиши разходите за финансиране и да засегне кредитната активност.
Рискът е и трансграничен. Ако инвеститорите започнат да преоценяват фискалната устойчивост на големите европейски икономики, натискът може да се пренесе върху други държавни облигационни пазари. Така национален бюджетен проблем би могъл постепенно да се превърне в изпитание за финансовата интеграция на еврозоната.
ЕЦБ разполага с инструменти, но не и с безусловно решение
Европейската централна банка днес има значително повече възможности за реакция, отколкото по време на предишната европейска дългова криза. Един от инструментите е Transmission Protection Instrument (TPI), предназначен да противодейства на неоправдани и хаотични движения на облигационните пазари, които застрашават ефективното предаване на паричната политика.
Но TPI не представлява гаранция за неограничено изкупуване на държавен дълг. Решението за активирането му зависи от оценката на ЕЦБ за характера на пазарното напрежение и от изпълнението на определени критерии, включително фискалната устойчивост.
Това поставя централната банка пред сложна дилема. Ако увеличаването на френските спредове отразява действително влошаване на публичните финанси и политически риск, намесата би могла да бъде възприета като защита на национална бюджетна политика. Но ако пазарното напрежение стане хаотично и започне да застрашава останалата част от еврозоната, бездействието също може да има висока цена.
„Сделката за Shelly Group e знак, че България е част от дългосрочните планове на международни компании“
Френски IT компании проявяват интерес към закупуване на български такива, коментира пред Money.bg Стефан Делайе, председател на ФБТИК
Допълнителна чувствителност създава фактът, че ЕЦБ се ръководи от Кристин Лагард, бивш френски финансов министър. Всяка намеса в подкрепа на френските облигации неизбежно би била подложена на особено внимателен политически контрол.
В крайна сметка централната банка може да ограничи финансовата паника, но не може да замести устойчивата бюджетна политика. Покупките на облигации могат да осигурят време за реформи. Те не могат сами да създадат политическо мнозинство, способно да ги осъществи.
Три възможни сценария за следващите месеци
Най-благоприятният сценарий предполага постигане на бюджетен компромис, който постепенно възстановява доверието. При подобно развитие премията спрямо германските облигации би могла да се стабилизира, а натискът върху финансовата система да отслабне.
Вторият сценарий е продължителна политическа блокада без непосредствена финансова криза. Франция запазва достъпа си до пазарите, но плаща трайно по-висока цена за финансиране. Това постепенно ограничава бюджетната гъвкавост и потенциала за икономически растеж.
Най-неблагоприятният сценарий включва допълнително разширяване на спредовете, загуба на доверие и пренасяне на напрежението към други европейски пазари. Тогава ЕЦБ може да бъде принудена да преценява дали финансовата стабилност изисква намеса, дори когато първопричината е националната фискална политика.
За инвеститорите най-важните показатели ще бъдат не само абсолютната доходност по френските облигации, но и разликата спрямо германските книжа, резултатите от новите държавни емисии, политическите решения около бюджета и поведението на европейските банкови акции.
Заключение: Франция може да се превърне в тест за цялата еврозона
Френската дългова криза все още не е криза на платежоспособността или непосредствена загуба на пазарен достъп. Тя е криза на фискалната достоверност, която постепенно започва да се отразява върху цената на капитала.
Най-голямата опасност не е внезапен държавен фалит, а продължителен период, през който политическата нестабилност, слабият растеж и високите лихви взаимно се подсилват. При дълг от 3,6 трилиона евро дори постепенното повишаване на средните разходи за финансиране може да има дългосрочни икономически последствия.
Европа разполага с повече защитни механизми, отколкото преди петнадесет години. Но финансовата архитектура на еврозоната е създадена да предотвратява пазарни кризи, а не да решава трайно национални политически противоречия.
Франция поставя въпрос, който може да се окаже определящ за бъдещето на европейските държавни облигации: докъде се простира солидарността в паричния съюз, когато една от най-големите му икономики не успява да възстанови доверието в собствената си бюджетна политика?
*Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи
Article source: https://money.bg/finance/frantsiya-nay-golemiyat-fiskalen-risk-za-evrozonata-mozhe-li-etsb-da-predotvrati-nova-dalgova-kriza.html


Discussion
No comments yet.