
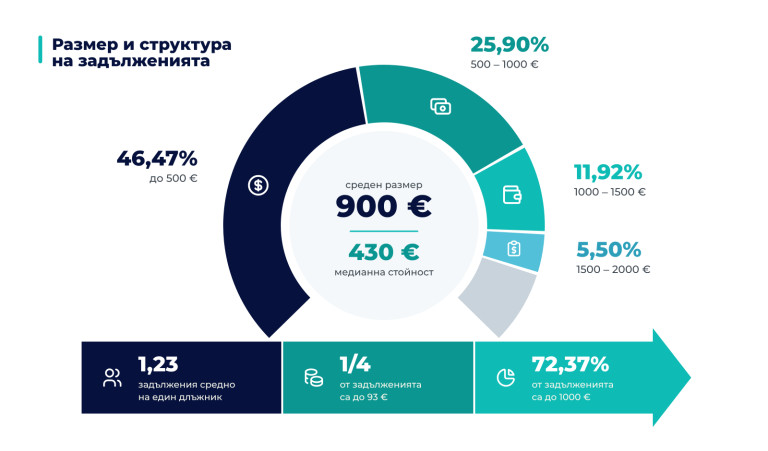
Средният размер на просроченото потребителско задължение нараства с 28%, достигайки 900 евро, при инфлация от около 12% за същия период. Наред с увеличението на задълженията се променя и поведението на длъжниците, които все по-често търсят алтернативи да избегнат изплащането му. Някои от тях се обръщат към AI за съвет как да се освободят от натрупаните задължения, докато други прехвърлят средствата си към дигитални финансови платформи, за да избегнат принудителното събиране. Това са част от тенденциите, които се открояват в практиката на „Мост Финанс Мениджмънт“.
На този фон данните на компанията показват, че медианната стойност на просроченото задължение е 430 евро, а близо три четвърти (72,37%) от задълженията не надхвърлят 1000 евро. При почти половината (46,47%) сумата е до 500 евро, а средно на един длъжник се падат 1,23 задължения. Въпреки сравнително малките стойности, погасяването им може да се превърне в продължително финансово предизвикателство.
Разпределението по размер показва съществени различия между просрочените задължения. При една четвърт от тях сумата не надхвърля 93 евро, докато при друга четвърт достига или надхвърля 970 евро. Така, макар средният размер на дълга да достига 900 евро, значителна част от просрочените задължения са за сравнително малки суми.
„Зад статистиката стоят различни житейски ситуации, в които дори малко задължение може да се превърне в сериозно затруднение. Високите разходи за издръжка на домакинствата оставят все по-малко възможности за редовно погасяване. В практиката си виждаме хора, които намаляват месечните вноски или удължават срока на изплащане, за да покрият текущите си разходи. Това им дава временно облекчение, но задължението остава. Затова е важно погасителният план да бъде съобразен с реалните финансови възможности“, коментира Лилия Димитрова, управляващ партньор в „Мост Финанс Мениджмънт“.
Колко продължителен може да бъде процесът по уреждане на задълженията показват и данните за просрочията. Средната им продължителност в анализирания портфейл е 1693 дни, или приблизително 4 години и 8 месеца.
Разлика се наблюдава и според размера на дълга. При задълженията до 500 евро отчетеният показател за погасяване достига 38,42%, докато при сумите между 500 и 1000 евро е 5,30%. При задълженията между 1000 и 1500 евро стойността намалява до 3,00%, а при по-високите суми, между 1500 и 3000 евро, се движи в диапазона от 2,36% до 2,67%.
AI и новите опити за избягване на задълженията
Наред с финансовите затруднения през последните няколко години се наблюдават и опити за избягване на плащанията чрез нови технологични решения. Според „Мост Финанс Мениджмънт“ все повече длъжници се обръщат към инструменти с изкуствен интелект, за да разберат как могат да оспорят или избегнат изплащането на задълженията си.
Паралелно с това като честа потребителска практика се наблюдава и прехвърлянето на средства към дигитални финансови платформи като Revolut с убеждението, че средствата им ще останат отвъд обхвата на принудителното събиране. Използването на подобна платформа обаче не освобождава от финансовите задължения и не осигурява автоматична защита срещу законосъобразни действия по събиране. И двете действия не могат да доведат до отпадане на действително дължимо задължение.
„В практиката си виждаме как хората търсят различни начини да избегнат плащането – от съвети, генерирани от изкуствен интелект, до прехвърляне на средства между финансови платформи. Важно е обаче да се прави разлика между опитите за избягване на задължението и действителната възможност то да отпадне. Когато дългът е законосъобразен и действително дължим, подобни действия не го заличават. По-разумният подход е човек да познава правата си и да потърси реалистичен начин за погасяване, съобразен с финансовите му възможности“, допълва Лилия Димитрова.
Северозападът води по концентрация на длъжници
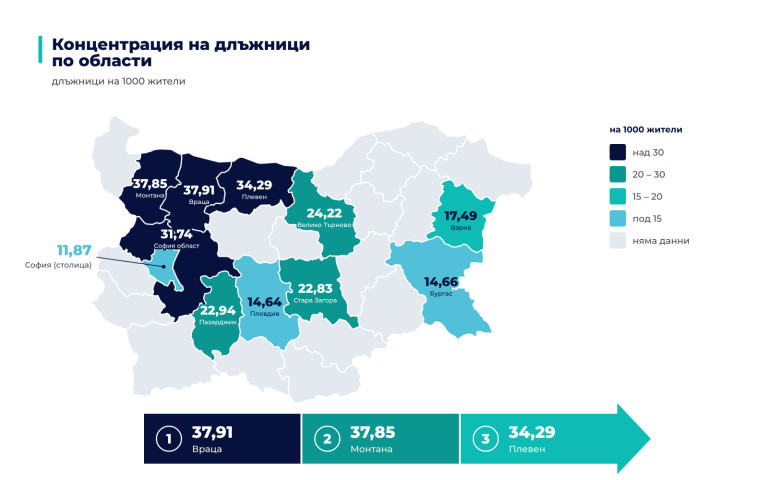
Най-висока концентрация на длъжници в анализирания портфейл се отчита в Северозападна България. Област Враца води с 37,91 длъжници на 1000 жители, следвана от Монтана (37,85) и Плевен (34,29). Значително по-ниски са стойностите в областите на четирите най-големи града – Варна (17,49), Бургас (14,66), Пловдив (14,64) и София (столица) (11,87). Така столицата отчита най-ниска концентрация сред тях.
Кой дължи и кой плаща?
Мъжете формират най-голям дял от длъжниците (60,91%), докато делът на жените е 39,09%. Най-голяма група е поколението X (родените между 1965 и 1980 г.) с 43,08%, следвано от милениалите (27,27%) и бейби бумърите (20,29%). Значително по-малък е делът на поколението Z – 7,22%.
„Когато погледнем погасяването, виждаме, че колкото по-възрастно е поколението, толкова по-висок е показателят. Най-висок е при тихото поколение – 25,90%. Следват бейби бумърите с 20,65% и поколението X с 15,35 %. При милениалите показателят е 9,22%, а при поколението Z – 4,72%.“, коментира Лилия Димитрова. „Зад тези числа стои огромна разлика в чувството за отговорност към поетите задължения между отделните поколения. По-възрастните хора се отнасят към дълга като към нещо, което трябва да бъде платено, и често поемат не само своите задължения, но и тези на децата си. Разлика има и между половете: при жените показателят за погасяване е 13,61%, а при мъжете – 11,41%“, споделя Димитрова.
Понеделник е денят на плащанията, а декември е месецът на задълженията
Най-голям дял от платените суми се отчита в понеделник – 21,16%. Следват вторник (20,00%), петък (19,54%), сряда (19,28%) и четвъртък (19,12%). Разликите между работните дни са сравнително малки, докато през почивните дни се плаща под 1% от общата сума – 0,78% в събота и 0,13% в неделя. Октомври е месецът с най-голям дял от платените суми – 9,74%, следван от август (9,64%) и септември (9,16%). Най-нисък е делът през май – 7,29%. На сезонна база лятото и есента концентрират общо близо 54% от платените суми, съответно 27,09% и 26,88%. През зимата се извършват 23,03% от плащанията по стойност, а през пролетта – 23,00%.
При стойността на задълженията се наблюдава различна сезонна картина. Декември се откроява с най-висок дял – 11,46%, следван от март (9,04%) и юни (8,52%). Най-ниска е стойността през септември – 6,93%. Зимните месеци концентрират общо 27,36% от стойността на задълженията, следвани от лятото (24,84%), пролетта (24,70%) и есента (23,11%).
Article source: https://money.bg/credits/profil-na-dlazhnika-u-nas-mazh-ot-severozapada-i-ot-pokolenieto-x.html


Discussion
No comments yet.