
Днес се навършват точно 39 години от „Черния понеделник“ – най-големият еднодневен срив в съвременната финансова история. На 19 октомври 1987 г. индексът Dow Jones Industrial Average рухва с 22,6% (508 пункта), заличавайки 500 млрд. долара от стойността на американските акции и 1,7 трлн. долара глобално.
Тъй като годишнината сега отново е в понеделник, съчетанието от скорошни разпродажби в полупроводниковия сектор, растяща доходност по държавните облигации и напрежение при петрола отново съживи призрака на историческия крах.
Въпросът дали кошмарът може да се повтори предизвиква разгорещени дискусии, макар че съвременната пазарна архитектура изключва възможността за буквално повторение.
Лихвите се покачват, акциите поставят рекорди, а облигациите отново предлагат висока доходност. Къде се крие истинският риск за инвеститорите?
Зад това привидно противоречие стои фундаментална промяна във финансовата среда
Какво се случи?
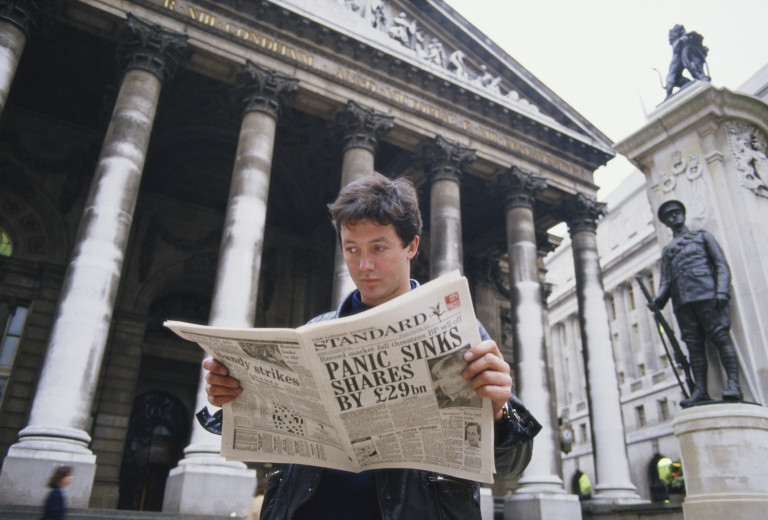
Крахът от 1987 г. слага внезапен край на петгодишния бичи пазар. В рамките на една сесия Dow Jones потъва до 1738,74 пункта, SP 500 губи 20,5%, а Nasdaq – 11,4%.
По-късно легендарният инвеститор Пол Тюдор Джоунс отбелязва, че фючърсите върху SP са били с 33% надолу още преди борсовия звънец.
Източник: GettyImages
Ударната вълна помита и борсите по целия свят
Събитието няма един катализатор. Федералният резерв на САЩ отчита съчетание от прегрят пазар, търговски дефицити, слаб долар и доходност по облигациите над 10%. Основният технически ускорител обаче се оказва ранната автоматизирана търговия и т.нар. „застраховане на портфейла“ (portfolio insurance) – стратегия, която механично продава фючърси при спад на котировките, създавайки лавинообразен натиск.
Фед, оглавяван тогава от Алън Грийнспан, реагира още на следващия ден с ликвидна подкрепа и понижава лихвите от 7,5% на 6,5%. Пазарът се стабилизира и компенсира спада за под две години.
Има ли база за аналогии?
Притесненията за повторение не са нови – те изплуваха през април 2025 г. покрай глобалните мита, когато Джим Креймър от CNBC предупреди за риск от сценарий тип 1987 г. През декември миналата година бившият финансов министър Робърт Рубин посочи трупането на дълг като бомба със закъснител.
Днес обаче тревогата се корени в три специфични фактора: високи оценки, скъп дълг и концентрация около сектора на изкуствения интелект (AI).
В момента съотношението цена/печалба на SP 500 е около 26 – близо до върховете от 2021 г. Ръстът се крепи на тясна група лидери: едва около 10 компании генерират близо 70% от повишението на индекса от края на март насам, докато 84% от дружествата в него са с поне 10% под върховете си.
Източник: GettyImages
Паралелно с това доходността по 30-годишните облигации на САЩ премина 5,3% (връх от 2007 г.), а 10-годишните достигнаха 4,75%. В комбинация с устойчивата инфлация, вероятността за ново вдигане на лихвите от Фед се оценява на 80%.
„Има ясни аналози с периода от 1987 г. За първи път от дълго време получавате прилична доходност от облигациите. Лихвите скочиха първи и инвеститорите започват да осъзнават, че дълговият пазар е реална алтернатива на скъпите акции“, посочи пред CNBC Джордж Гонсалвес, главен макростратег за САЩ в MUFG Securities.
Печелившите и губещите в среда на рекордни лихви
За първи път от много години инвеститорът получава значителна номинална доходност от американски държавен дълг, без да поема корпоративния риск на акциите
Към това се прибавят геополитическите сътресения – атаки с дронове край Санкт Петербург тласнаха петрола сорт Brent към 110 долара за барел, което допълнително подклажда инфлацията.
Защо този понеделник няма как да е Черен?
Въпреки приликите анализаторите са категорични, че еднодневен срив от подобен мащаб днес е структурно невъзможен. Причината са въведените след 1987 г. автоматични прекъсвачи на търговията (circuit breakers).
Ако SP 500 спадне със 7%, търговията на щатските борси замръзва за 15 минути. Спад от 13% налага второ 15-минутно прекъсване, а потъване с 20% прекратява търговията за целия борсов ден.
Освен това сутрешните данни показаха, че фючърсите върху Nasdaq 100 и SP 500 се повишиха с близо 1%, компенсирайки петъчните загуби, а SP 500 запазва ръст от 11,9% за 2026 г.
Какви са новите рискове?
Въпреки защитите съвременният пазар крие други капани. Високочестотната алгоритмична търговия изпълнява сделките за милисекунди, което поражда риск от светкавични корекции.
Вече имаме неприятен опит в тази посока – от май 2010 г. За 16 години системите са станали още по-бързи, а алгоритмите – още по-сложни.
Започва ли първият глобален мечи пазар при облигациите, предизвикан от петрол, инфлация и държавен дълг?
Продължителен енергиен шок променя очакванията на домакинствата, предприятията и участниците на облигационния пазар за години напред
Най-непредсказуеми обаче остават денонощните пазари за криптовалути и токенизирани акции, които нямат борсови прекъсвачи.
През изминалия уикенд слухове за проблеми в частен кредитен фонд в сферата на AI предизвикаха 5-процентов крах при токенизираните фючърси на производители на чипове и ликвидации за 51,6 млн. долара в условия на ниска ликвидност.
Урокът отпреди 39 години не е да гледаме с ужас към календара, а е напомняне, че когато цената на парите скача, не е лошо да оценим трезво риска, който поемаме със залозите си.
Article source: https://money.bg/macro/39-g-ot-cherniya-ponedelnik-vreme-li-e-koshmarat-na-uolstriyt-da-se-povtori.html


Discussion
No comments yet.