
Южна Корея и Тайван печелят повече от глобалната AI революция от почти всички останали икономики. Износът на полупроводници расте с трицифрени темпове, борсовите индекси отбелязват впечатляващи повишения, а технологичните компании се превръщат в двигател на националното богатство. Но сривът с 32% на акциите на корейската Elice още в първия ден на търговия поставя неудобен въпрос – какво ще се случи, ако светът започне да инвестира по-малко в изкуствен интелект?
Южна Корея и Тайван се превърнаха в двата най-големи икономически залога върху бъдещето на изкуствения интелект. Докато американските технологични гиганти инвестират стотици милиарди долари в разработването на нови модели и изграждането на центрове за данни, азиатските производители на полупроводници, памети и специализирано оборудване прибират значителна част от средствата. Резултатът е икономически подем, който доскоро изглеждаше немислим за две развити икономики.
Но колкото по-голяма става зависимостта им от една индустрия, толкова по-опасно изглежда евентуалното ѝ забавяне.
Първият предупредителен сигнал дойде от Сеул. Акциите на корейската компания Elice, която предлага облачна инфраструктура и софтуерни решения за изкуствен интелект, се сринаха с 32% още в първия ден след листването им на технологичния пазар Kosdaq. Това е необичайно тежък дебют за компания от сектор, който през последните години привлича огромен инвеститорски интерес. Пазарната реакция подсказва, че инвеститорите започват да разграничават обещанията за бъдещ растеж от реалната възвръщаемост на вложения капитал.
Една неуспешна борсова премиера, разбира се, не доказва, че AI бумът приключва. Но може да покаже промяна в готовността на инвеститорите да финансират компании, чиито бизнес модели изискват големи предварителни разходи и обещават печалби в неопределено бъдеще. При Elice опасенията са свързани именно с огромния капитал, необходим за изграждането на инфраструктура, и несигурността около скоростта, с която инвестициите ще започнат да се изплащат.
За Южна Корея подобна промяна би имала последици, далеч надхвърлящи отделните технологични акции.
Дивидентите пресъхват на Уолстрийт!
Много по-интересен е въпросът как стигнахме дотук
Според данните, цитирани от Barron’s, полупроводниците вече формират 41% от корейския износ. През септември общият износ на страната нараства с 83,5% на годишна база, доставките на полупроводници скачат с 263%, а износът на компютри се увеличава с впечатляващите 435%. Дори доставките на чипове за САЩ, въпреки митническите ограничения, отбелязват ръст от 137%.
Подобни числа изглеждат фантастично за икономика, която доскоро разчиташе на автомобилостроенето, корабостроенето, електрониката и традиционната индустрия като основни двигатели на растежа. Но те разкриват и съществен риск. Когато един сектор започне да определя толкова голяма част от националния износ, икономиката постепенно губи част от способността си да компенсира слабостта в отделна индустрия.
Южна Корея вече не просто произвежда компоненти за AI революцията. Тя започва да зависи от продължаването ѝ.
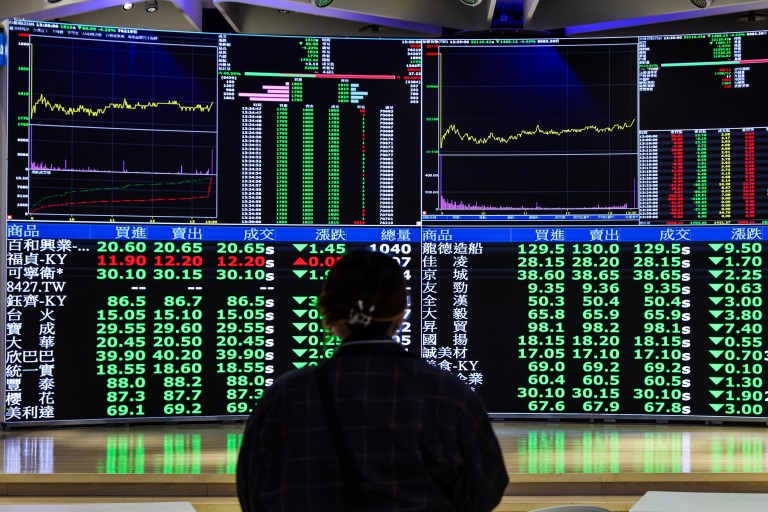
Тази зависимост се вижда най-ясно на фондовия пазар. Президентът Ли Дже-мьон обеща преди встъпването си в длъжност през юни 2025 г. да удвои водещия индекс Kospi до 5000 пункта. Бумът на изкуствения интелект помогна тази цел да бъде постигната много по-бързо от очакваното. Индексът остава над 5000 пункта и отчита ръст от 31% от началото на годината, но вече е далеч под историческия си връх от 9385 пункта, достигнат през юни.
Източник: EPA/БГНЕС
Това означава, че корейският пазар е преживял изключително голяма корекция, въпреки че годишната му доходност остава положителна. Разминаването е показателно. Инвеститор, който е влязъл на пазара в началото на годината, може все още да отчита значителна печалба. Друг, който е купувал близо до върха, е изправен пред сериозни загуби. Подобна динамика е характерна за пазари, при които очакванията за бъдещ растеж започват да изпреварват способността на компаниите да го реализират.
Още по-интересна е връзката между технологичния бум и паричната политика. През второто тримесечие номиналният БВП на Южна Корея нараства с 26,4% на годишна база – най-бързият темп от близо 47 години.
Това е впечатляващо, но не бива да се бърка с реален икономически растеж. Номиналните показатели включват и ценовите ефекти, което означава, че подобна експанзия не може автоматично да се тълкува като съответстващо увеличение на произведените стоки и услуги.
Ръст в поръчките на отбранителните гиганти показва мащаба на европейското превъоръжаване
Thales, Rheinmetall, BAE Systems и други европейски отбранителни гиганти отчитат значителен ръст в новите поръчки през първото полугодие
Централната банка на страната се оказва в особено сложна ситуация. След две увеличения на лихвените проценти през годината тя оставя основната ставка непроменена на 3%. От една страна, трябва да ограничава инфлационния натиск и прегряването в отделни части на икономиката.
От друга, прекалено рестриктивната политика може да засегне инвестициите и финансирането на технологичния сектор, който в момента осигурява голяма част от растежа.
Проблемът е, че централните банки не могат да управляват отделните индустрии чрез различни основни лихвени проценти. Едно увеличение на лихвите може да охлади жилищния пазар, но същевременно да направи по-скъпо финансирането на нови центрове за данни. Намаляването им може да подпомогне инвестициите, но да засили инфлационния натиск и спекулациите с активи.
Тайван е изправен пред сходно предизвикателство, макар икономическата му зависимост да е концентрирана около една конкретна компания – Taiwan Semiconductor Manufacturing Company, или TSMC.
Според цитираните оценки TSMC пряко допринася за до 15% от икономическата продукция на Тайван, която възлиза на приблизително 1 трилион долара годишно. Косвеното влияние е още по-голямо, тъй като около 1600 местни доставчици зависят от дейността на компанията. Това превръща TSMC не просто в голям работодател и износител, а в основен структурен елемент на тайванската икономика.
Концентрацията на фондовия пазар е още по-впечатляваща. TSMC има тегло от поне 42% в основния тайвански борсов индекс, който е нараснал с 62% от началото на годината. Следователно представянето на целия пазар зависи в огромна степен от една компания и от очакванията за бъдещото търсене на нейните продукти.
Източник: EPA/БГНЕС
Това е важен урок и за международните инвеститори, които използват борсово търгувани фондове, за да получат експозиция към азиатските пазари. Покупката на ETF върху Тайван може да изглежда като диверсифицирана инвестиция в цяла национална икономика, но при подобна концентрация значителна част от риска остава свързана с TSMC.
Инвеститорът може да притежава десетки компании, а доходността му да зависи предимно от една.
Франция – най-големият фискален риск за еврозоната. Може ли ЕЦБ да предотврати нова дългова криза?
Втората по големина икономика постепенно губи доверието на облигационния пазар
Тайванската икономика също отчита изключителни резултати. Реалният или номиналният характер на посочения в публикацията ръст от 12,9% през второто тримесечие не е уточнен, но според автора това е най-бързият темп от 1987 г. Подобно ускорение показва колко силно търсенето на AI инфраструктура влияе върху производството и инвестициите.
И тук обаче се появява големият въпрос – какво ще стане, ако американските технологични компании започнат да ограничават капиталовите си разходи?
Днес Microsoft, Alphabet, Amazon, Meta и останалите големи участници инвестират огромни средства в изчислителна инфраструктура. Тези разходи се превръщат в приходи за производителите на чипове, памети, сървъри и оборудване. Но веригата има една особеност. Значителна част от инвестициите се основава на очакването, че бъдещото използване на изкуствен интелект ще генерира достатъчно приходи, за да оправдае настоящите разходи.
Ако тази възвръщаемост се окаже по-ниска от очакваното, първоначалната реакция може да бъде ограничаване на новите инвестиционни бюджети. След това ще последва по-слабо търсене на оборудване, забавяне на поръчките за полупроводници и натиск върху цените на компонентите. Компаниите, които днес печелят най-много от инвестиционния бум, могат да се окажат сред най-силно засегнатите от неговото охлаждане.
Това не означава, че изкуственият интелект няма бъдеще. Напротив, технологията може да продължи да променя икономиката в продължение на десетилетия. Но историята на финансовите пазари показва, че една революционна технология не гарантира добра доходност за всички инвеститори във всеки момент.
Интернет промени света, но това не попречи на огромен брой технологични компании да загубят значителна част от стойността си след 2000 г. Железопътният транспорт преобрази индустриалните икономики, но инвеститорите в железопътни акции многократно преживяваха тежки финансови кризи. Технологичният прогрес и инвестиционната доходност са свързани, но не са едно и също.
Източник: iStock
В случая с Корея и Тайван съществува и допълнителен риск, който авторът Уилям Песек определя като технологичен вариант на „проклятието на ресурсите“. При икономики, богати на петрол, газ или други природни ресурси, големите приходи от един сектор понякога водят до пренебрегване на останалите индустрии, поскъпване на активите и нарастване на социалните различия.
Нещо подобно може да се случи и при изкуствения интелект. Когато капиталът, квалифицираните специалисти и държавните стимули се насочват предимно към една индустрия, останалите сектори могат постепенно да загубят конкурентоспособност.
В Южна Корея технологичният подем вече оказва влияние върху цените на недвижимите имоти, а правителството обмисля мащабни програми за разпределяне на ползите от растежа към по-слабо развитите региони.
Как междинните избори в САЩ ще повлияят на SP 500
Данни на Fidelity съобщават за ръст на индекса от около 14% от началото на 2026 г.
За инвеститорите това създава парадокс. Южна Корея и Тайван могат да се окажат сред най-големите дългосрочни победители от AI революцията, но именно успехът им ги прави по-уязвими към временни разочарования.
Според мен най-големият риск не е внезапното изчезване на търсенето на изкуствен интелект. Много по-реалистичен изглежда сценарият, при който търсенето продължава да расте, но с по-бавни темпове от вече заложените в борсовите оценки. За компаниите това може да означава по-нисък ръст на приходите. За инвеститорите обаче ефектът може да бъде значително по-силен, ако едновременно се понижат очакванията за печалбите и коефициентите, по които пазарът ги оценява.
Една компания може да продължи да увеличава продажбите си с 20% годишно и въпреки това акциите ѝ да поевтинеят, ако инвеститорите предварително са очаквали растеж от 40%. Именно тази разлика между реалността и очакванията често определя най-големите движения на фондовите пазари.
За Южна Корея и Тайван подобен процес би могъл да има много по-широки последици. Спадът на технологичните акции може да намали богатството на домакинствата, да ограничи корпоративните инвестиции и да отслаби износа. При достатъчно силен шок ефектите могат да се пренесат към банковата система, недвижимите имоти и държавните финанси. Това е възможен рисков сценарий, а не неизбежна последица от корекцията в AI сектора.
Една провалена борсова премиера не е достатъчна, за да обявим края на AI бума. Но е достатъчна, за да напомни, че дори най-успешната инвестиционна история може да се превърне в източник на системен риск, когато върху нея започне да се крепи цяла икономика.
Корея и Тайван все още държат едни от най-силните карти в глобалната технологична надпревара. Въпросът вече не е дали изкуственият интелект ще продължи да се развива, а дали финансовите пазари не са оценили бъдещия му успех твърде рано и твърде оптимистично.
Защото между икономическото чудо и борсовата криза понякога стои само едно разочарование в корпоративните резултати.
Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи на финансовите пазари.
Кой печели от недоверието в изкуствения интелект?
Пораждат се опасения дали мащабните инвестиции в технологичния сектор ще оправдаят очакванията


Discussion
No comments yet.