
През последните години инфлацията се превърна в една от основните грижи на българските домакинства, което повдига важни въпроси за управлението на личните финанси и за това как спестяванията могат да запазят стойността си във времето. За да разберем как хората могат да защитят стойността на парите си и дори повече – да получат добра възвръщаемост от тях, разговаряме с Лукас Турса, изпълнителен директор на tbi bank.
С богат опит в областта на спестяванията и инвестициите, неговата дейност е фокусирана върху това да направи ползите от тях по-разбираеми и достъпни за по-широк кръг клиенти, допринасяйки за растежа и развитието на банката. Постоянните силни бизнес резултати на tbi bank през последното десетилетие, устойчивият растеж и доверието на клиентите доведоха до придобиването на банката от глобалния инвестиционен фонд Advent International, базиран в САЩ – допълнителен импулс за разширяване на портфолиото от иновативни продукти, ускоряване на дигиталното развитие и допълнително подобряване на клиентското преживяване.
Г-н Турса, навлязохме в четвъртото тримесечие на 2026-а – годината, която отвори нова страница в развитието на tbi bank с придобиването от Advent. Как това се отрази на представянето на банката и какви са перспективите?
Е, трудно е да се състезаваме с победата на България в „Евровизия“, но мисля, че сделката с Advent заслужава място сред големите новини на 2026 г. Шегите настрана, тази година наистина беше знакова за tbi bank. Придобиването от Advent отвори нова страница в нашето развитие и създаде допълнителна възможност за ускоряване на растежа ни.
Продължихме да постигаме силни бизнес резултати, да разширяваме клиентската си база и да затвърждаваме позицията си на една от водещите challenger банки в региона. Гледаме напред с ентусиазъм от възможностите, които ни предоставя това партньорство. С подкрепата на Advent сме в отлична позиция да разширим бизнеса си, да усъвършенстваме дигиталните си решения и да продължим да правим банковите услуги по-удобни, по-интуитивни и по-достъпни за нашите клиенти.
Кои бизнес резултати от началото на годината бихте отличили?
Имаме много поводи за гордост с отличните си бизнес резултати, но най-важното е, че растежът ни се дължи на факта, че все повече клиенти избират tbi bank за свой доверен финансов партньор. През 2026 г. продължаваме да отчитаме засилен растеж във финансирането, депозитите и ежедневните дигитални банкови услуги.
През първото шестмесечие бизнесът ни отбеляза ръст от близо 30% на годишна база, като финансирахме различни нужди на клиентите ни на стойност 1,3 милиарда евро. В същото време портфейлът от депозити достигна 1,7 милиарда евро, което значително изпреварва пазара. Все повече клиенти използват супер приложението на tbi bank като основен канал за банкови услуги, което потвърждава нашата стратегия да направим банковото обслужване по-лесно, по-прозрачно и по-удобно.
Разширяваме партньорската мрежа от търговци на различните пазари, където привличаме нови клиенти чрез гъвкави платежни планове, съобразени с индивидуалните им нужди. През първото полугодие на 2026 г. броят на търговските обекти, с които си партнираме, нарасна с 20% на годишна база до 41,000.
Как последните решения на ЕЦБ за повишаване на лихвения процент ще повлияят на пазара и на резултатите на банките?
Последната мярка на ЕЦБ за повишаване на лихвения процент отразява непрекъснатия ѝ фокус върху овладяването на инфлацията и запазването на ценовата стабилност. Разбира се, по-високите лихви означават и по-скъпо финансиране, което може да забави търсенето на кредити и икономическата активност. Все пак се надявам, че ЕЦБ ще намери правилния баланс между растежа и инфлацията.
Очаквам също така видим ефект върху спестяванията. В продължение на години хората свикнаха с почти нулева доходност по депозитите си, но по-високите лихвени проценти на ЕЦБ създават условия за по-атрактивни спестовни продукти на пазара. Това е особено важно в момент, когато домакинствата трябва да обърнат още по-сериозно внимание на въпроса как да запазят стойността на парите си.
Очаквате ли решенията на ЕЦБ да окажат влияние върху българския пазар и по-специално при спестяванията?
Определено се забелязва раздвижване на българския пазар в положителна посока. Средният лихвен процент по новите банкови депозити нараства от началото на годината. По последните данни от БНБ за август, средната лихва по депозити е около 1.4%. За еврозоната тази стойност е около 2.2%. Това обаче са средни стойности. Много банки в България все още предлагат нулева или почти нулева доходност от спестяванията на клиентите си. В други банки лихвите са на нивото на тези в еврозоната или дори по-високи. Например, ние предлагаме до 3% за депозити в евро и добра доходност за други валути, включително щатски долари, британски лири и румънски леи, като при последните трябва да се отчитат евентуални промени в обменните курсове.
Но спестяванията продължават да нарастват, въпреки ниската доходност, предлагана от най-големите банки?
Да, българските домакинства продължават да спестяват активно, но забелязваме значителни месечни колебания. По последните данни на БНБ през август обемът на новите срочни депозити на домакинствата е приблизително 350 млн. евро, което е с около 20% повече спрямо август миналата година, но и с около 30% по-ниско от пиковите нива през декември 2025 г. Миналата година обаче пазарът получи тласък от влизането на България в еврозоната – много хора депозираха пари в банкови сметки, защото това беше най-удобният вариант за обмяна на валутата. Това все пак са логични процеси. Странно е обаче защо по-голямата част от българите държат спестяванията си в сметки и депозити с 0% доходност. По този начин парите им се обезценяват от инфлацията.
Източник: tbi bank
Предвид тази ситуация, разумно ли е българите да държат парите си в депозити?
Вижте, за масовия клиент депозитите продължават да бъдат най-разумния инвестиционен продукт от гледна точка на риск, удобство и предвидима доходност. Депозитите имат много предимства пред алтернативите за инвестиция. Те са лесни за управление – клиентите просто трябва да изберат срочността, спрямо своите нужди и финансови цели. За да откриеш депозит не е нужно кой знае какво проучване, познания за пазара или технологични умения, каквито са нужни за много други инвестиционни инструменти. Освен това средствата до 100 хиляди евро са гарантирани от държавата, което прави депозитите много сигурен инвестиционен продукт. Следователно лихвеният процент, предлаган от банката, трябва да бъде основен фактор при избора на място, където да се вложат спестяванията, наред с удобството и качеството на обслужването.
Тогава какво бихте посъветвали българите да направят със спестените средства?
Моят съвет към клиентите е да се интересуват от актуалните предложения на пазара – проверявайте редовно сайтовете на банките и платформите за сравнения на оферти… или още по-лесно – опитайте с AI асистента, който използвате. Така ще можете да намерите и изберете най-доброто предложение по отношение на доходност, падеж и не на последно място удобство на канал за управление на спестяванията. Сега може да отворите депозит за секунди през банковото приложение и да захраните сметката си отново за секунди, като средствата могат да се прехвърлят и от сметка в друга банка. Не са нужни кой знае какви усилия или умения, а резултатът може да е много по-висока доходност. Клиентите може да изберат различна стратегия по отношение на падежа на депозита, но трябва да оставят спестените пари да им носят допълнителен доход.
Според прогнозите на редица институции, сред които ЕЦБ и БНБ, се очаква средната инфлация за периода 2027-2030 г. да спадне под 3%. В същото време, лихвените проценти по депозитите в евро достигат до 3% в супер приложението на tbi bank. По този начин, хората могат по-добре да защитят спестяванията си от загубата на стойност, причинена от инфлацията.
Кредитната агенция БАКР промени перспективата на tbi bank на позитивна и повиши рейтинга по националната скала на А+
Рейтинговата агенция подчертава още положителния ефект от придобиването на банката от Advent International
Има ли други спестовни продукти на пазара и с какво се различават от депозитите?
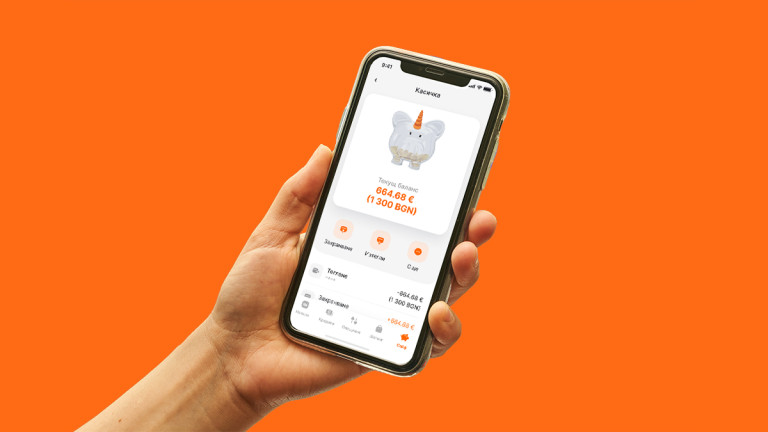
Един от продуктите, с които се гордеем най-много, е „Касичка“ – спестовна сметка в супер приложението ни, която предоставя на клиентите 1% годишна лихва, като същевременно им осигурява постоянен, денонощен достъп до парите. Можете да добавите или прехвърлите част от сумата незабавно към разплащателната си сметка само с едно докосване в приложението. Клиентите обожават тази комбинация от гъвкавост и доходност, а също и персонализацията – всеки може да зададе име на касичката, да отбележи сумата, към която се стреми и срока, в който да постигне целта. Може да създадете няколко касички – „За GTA 6″, „Нощувки за Евровизия в Бургас“, „Коледен подарък за жена ми“… или просто „бели пари за черни дни“. През приложението може да следите в реално време прогреса, като добавяте средства ръчно или активирате автоматично захранване с избрана сума, например в деня, в който получава заплата.
За четири години, откакто я въведохме като функционалност в супер приложението ни, „Касичка“ се превърна в еталон за пазара. Вече наблюдаваме как други банки въвеждат подобни наименования и функционалности. За разлика от нашите спестовни сметки и депозити, обаче, конкурентите обикновено не предлагат на клиентите си доходност върху спестяванията им.
През последните години tbi bank предостави отлични възможности за клиенти с по-голям опит в инвестициите. Какви са плановете ви за пазара на облигации?
Винаги сме разглеждали капиталовите пазари като важен инструмент за подкрепа на нашия устойчив растеж. Силният интерес от страна на инвеститорите, който привлякохме през годините, отразява доверието в нашия бизнес модел, финансови резултати и дългосрочна стратегия.
Продължаваме да следим възможностите и оставаме отворени към идеята да излезем на пазара с нова емисия през 2027 г., ако пазарните условия и нашите бизнес нужди съвпадат. Приоритет за нас е гарантирането на ресурсите, за да може tbi bank да продължи да се разраства, да инвестира в иновации и да добавя стойност за клиентите на основните ни пазари.
Депозити в нови валути с високи лихви в супер приложението на tbi bank
За краткосрочни спестовни цели банката предлага и гъвкавата спестовна сметка „Касичка“
Какво могат да очакват оттук нататък българските клиенти от tbi bank, особено в контекста на придобиването от Advent?
И занапред фокусът ни остава непроменен: да подкрепяме търговците в разрастването на бизнеса им с гъвкави разплащателни решения, да помагаме на клиентите да финансират своите нужди и мечти през различните етапи от живота и да им даваме възможност да управляват финансите си възможно най-удобно през нашето супер приложение. Запазваме ангажимента си да предоставяме на българите безплатни ежедневни банкови услуги – без такси за разплащателни и спестовни сметки, преводи, плащания на сметки и т.н. Отнема по-малко от 5 минути и не струва нищо да се регистрирате в tbi bank app и да получите своята карта neon.
Това, което все пак се променя след придобиването от Advent, е способността ни да действаме по-бързо. С подкрепата на нашите партньори можем да инвестираме повече в технологии, клиентско преживяване и нови продукти, които създават реална стойност за хората. Фокусът ни ще остане върху подобряването на мобилното банкиране и превръщането на финансовите услуги във възможно най-бързи, удобни и сигурни. Все още има огромен потенциал да предизвикваме традиционното банкиране и сме ентусиазирани от възможностите, които ни очакват.
tbi bank от днес вече има нов собственик
Осъществяването на сделката продължи близо 1 година
Article source: https://money.bg/management/spestyavaniyata-na-hilyadi-balgari-gubyat-stoynost-dokato-se-sahranyavat-pri-0-lihva.html


Discussion
No comments yet.