
Apple, Berkshire Hathaway и Walmart навлизат в нов управленски етап. Наследниците на Тим Кук, Уорън Бъфет и Дъг Макмилън поемат компании, които изглеждат по-силни от всякога. Но историята на капиталовите пазари показва, че най-трудната задача често не е да спасиш слаб бизнес, а да оправдаеш очакванията към изключително успешен.
Смяната на изпълнителен директор обикновено е корпоративно събитие, което инвеститорите оценяват през призмата на управленския опит, стратегическите приоритети и очакваните финансови резултати. Но когато става дума за Apple, Berkshire Hathaway и Walmart, залогът е значително по-голям. Трите компании имат обща пазарна капитализация от приблизително $6,8 трилиона, а около $6,3 трилиона от тази стойност са създадени по време на управлението на техните досегашни ръководители.
Това не е просто смяна на хората на върха. Това е проверка доколко успехът на едни от най-значимите американски корпорации се дължи на устойчивостта на техните бизнес модели и доколко на изключителните качества на хората, които са ги управлявали.
В Apple Джон Тернъс наследява Тим Кук, в Berkshire Hathaway Грег Абел поема оперативното управление след Уорън Бъфет, а във Walmart Джон Фърнър заменя Дъг Макмилън. На пръв поглед тримата наследяват почти идеални позиции: световно разпознаваеми марки, огромни финансови ресурси и изградени конкурентни предимства. Но именно тези преимущества могат да се превърнат в инвестиционен недостатък, когато пазарните оценки вече предполагат продължаване на исторически високите резултати.
Ключовият въпрос не е кой от тримата е най-добрият мениджър. Той е при коя компания разликата между очакванията на инвеститорите и реалистичния потенциал за бъдещо развитие е най-благоприятна. Защото добрата компания невинаги е добра инвестиция, особено когато за качеството ѝ вече е платена прекалено висока цена.
Apple: когато съвършенството се превърне в най-големия риск
Джон Тернъс поема Apple в момент, когато компанията е изправена пред едно от най-сложните предизвикателства в своята история. Под ръководството на Тим Кук тя се превърна в изключително ефективна машина за генериране на печалби, изградена около глобална производствена система, силна потребителска екосистема и забележителна способност да задържа клиентите си. Но следващият етап вероятно ще изисква нещо различно: нова технологична платформа, която да осигури растеж отвъд традиционния цикъл на смартфоните.
Източник: Apple
Търнъс идва от инженерните среди и е участвал в едно от най-важните технологични решения на Apple – преминаването от процесори на Intel към собствени чипове. Това е съществено предимство, защото интеграцията между хардуер и софтуер остава основен източник на конкурентна сила за компанията. Новият директор вече представи първия сгъваем смартфон на Apple, iPhone Duo, с цена около 2000 долара. Продуктът показва стремеж към разширяване на премиум сегмента, но сам по себе си не решава по-големия въпрос за следващия двигател на растежа.
Проблемът е, че Apple вече се оценява като компания, от която се очаква почти безупречно изпълнение. При цена около $337 и съотношение цена/печалба приблизително 38 инвеститорите плащат значителна премия за стабилността на бизнеса и очакваните бъдещи резултати. Това ограничава възможността за допълнително повишаване на оценката, ако растежът не се ускори съществено.
Въпрос за $4,6 трилиона: Какво ще прави Apple без Тим Кук
Главният изпълнителен директор преобрази компанията и от днес щафетата е в ръцете на инженер
Тук се крие основната асиметрия. Ако Тернъс успее да създаде нова категория продукти, свързана с изкуствения интелект, Apple може да получи нов източник на растеж. Ако обаче компанията продължи да разчита основно на по-скъпи версии на съществуващите устройства, дори добрите финансови резултати могат да се окажат недостатъчни за оправдаване на високата пазарна оценка.
Следователно рискът за Apple не е непременно в отслабването на бизнеса. Той е във възможността бизнесът да остане отличен, но инвестиционната възвръщаемост да бъде ограничена от прекалено високите първоначални очаквания.
Berkshire Hathaway: $360 милиарда и проблемът на прекомерната предпазливост
При Berkshire Hathaway ситуацията е почти противоположна. Грег Абел наследява компания, чиято корпоративна култура е изградена върху финансовата дисциплина, децентрализираното управление и изключително внимателното разпределение на капитала. В продължение на десетилетия Уорън Бъфет превърна тези принципи в едно от най-успешните инвестиционни постижения в историята.
Но наследството на Бъфет представлява и сериозно ограничение. Абел не просто трябва да управлява огромен конгломерат от застрахователни, енергийни, железопътни, производствени и потребителски бизнеси. Той трябва да докаже, че Berkshire може да продължи да разпределя капитала си ефективно и без ежедневното инвестиционно лидерство на своя легендарен предшественик.
Източник: GettyImages
Най-големият въпрос е какво ще се случи с приблизително $360 милиарда налични парични средства. Тази сума осигурява изключителна финансова устойчивост, но едновременно с това създава проблем. Ако капиталът остане неизползван прекалено дълго, той ще ограничава възвръщаемостта на компанията. Ако бъде инвестиран прибързано, рискът е Berkshire да се отклони от принципите, които са я направили успешна.
Първи голям ход: Наследникът на Бъфет залага $6,8 милиарда, че американците отново ще купуват жилища
Макар на пръв поглед мащабна, сделката всъщност „ангажира“ едва под 2% от наличния кеш на конгломерата
Абел вече демонстрира по-активен подход. През второто тримесечие Berkshire е изкупила обратно собствени акции за близо $8 милиарда, а през май е договорила придобиването на строителната компания Taylor Morrison Home за приблизително $8,5 милиарда, включително поетите задължения. Тези решения показват готовност за използване на капитала, но мащабът им все още е относително ограничен спрямо общите финансови ресурси.
От началото на управлението на Абел акциите на Berkshire са поскъпнали с около 1,2%, при повишение от 12,6% за SP 500. Това изоставане не е непременно признак за слабост. В пазар, доминиран от технологичните компании и изкуствения интелект, Berkshire по естествен начин изглежда по-малко привлекателна за инвеститорите, търсещи бърз растеж.
Но тук може да се крие и нейното предимство. Ако пазарната среда се промени и високите оценки на технологичните компании започнат да се нормализират, финансовата устойчивост и наличният капитал на Berkshire могат да придобият много по-голяма стойност. Това прави резултатите на Абел силно зависими не само от собствените му решения, но и от инвестиционния режим през следващите години.
Walmart: най-малко впечатляващата история може да се окаже най-интересната
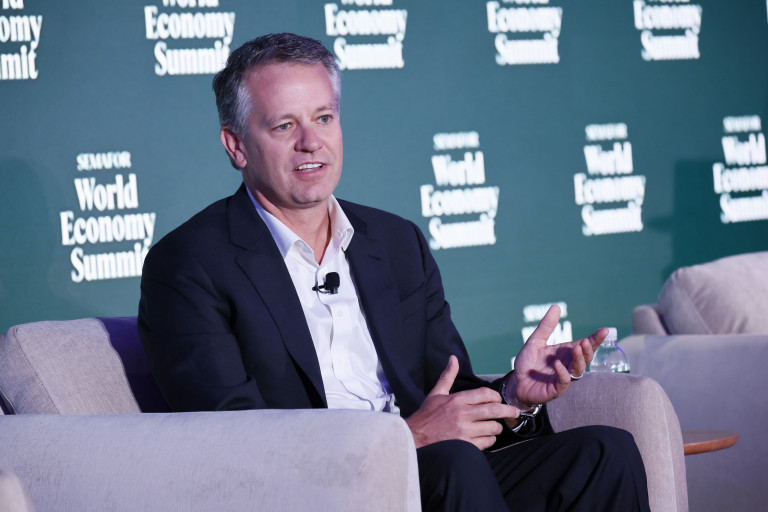
Джон Фърнър наследява Walmart след продължителен период на успешно развитие под ръководството на Дъг Макмилън. През последните пет години акциите на Walmart са поскъпнали с приблизително 116%, докато тези на конкурента Target са загубили около 35%. Разликата показва колко важно е било управлението за адаптирането към електронната търговия, променящото се потребителско поведение и нарастващата ценова чувствителност.
Източник: GettyImages
Фърнър познава компанията отвътре. Започнал е кариерата си през 1993 г. като служител в градински отдел, впоследствие е работил в Китай, ръководил е Sam’s Club и американския бизнес на Walmart. Това е управленска биография, която предполага дълбоко разбиране на оперативните процеси, но по-важното е как този опит ще бъде използван в следващия етап на развитие.
В момента Walmart има две съществени възможности. Първата е да продължи да печели пазарен дял в хранителната търговия, включително сред домакинствата с по-високи доходи. Втората е постепенно да подобрява рентабилността на електронната си търговия, която досега оказва натиск върху общите маржове.
Точно вторият фактор е особено интересен. Ако компанията успее да превърне онлайн продажбите от източник на допълнителни разходи в по-ефективен бизнес, възможностите за растеж на печалбите могат да се окажат по-големи от растежа на приходите. Това е класически пример за оперативен лост: сравнително умерено увеличение на продажбите може да доведе до по-силно увеличение на печалбата, когато постоянните разходи започнат да се разпределят върху по-голям обем дейност.
Рискът обаче също е очевиден. Walmart е компания с традиционно ниски маржове, чувствителна към разходите за труд, логистика, потребителското търсене и ценовата конкуренция. Освен това акциите вече отразяват значителна част от успеха през последните години. При цена около $110 инвеститорите не купуват евтин проблемен бизнес, а утвърден лидер с високи очаквания.
Още една компания достигна пазарна стойност от $1 трилион
Присъединяване към клуба, доминиран от големите технологични гиганти
Три различни източника на бъдеща възвръщаемост
Трите компании всъщност представляват три различни инвестиционни философии. Apple е залог върху технологичната иновация и способността на силна потребителска екосистема да създава нови източници на растеж. Berkshire Hathaway е залог върху капиталовата дисциплина и възможността огромни финансови ресурси да бъдат използвани ефективно. Walmart е залог върху оперативното съвършенство и постепенното подобряване на рентабилността в бизнес с огромен мащаб.
Ако през следващите пет години технологичният растеж продължи да доминира, Apple може да разполага с най-силния структурен попътен вятър, но високата оценка ограничава допустимите грешки. Ако икономиката навлезе в период на по-слаб растеж и по-голяма финансова нестабилност, Berkshire може да се възползва от своята ликвидност. Ако потребителското търсене остане устойчиво, а Walmart успее да повиши рентабилността на онлайн бизнеса си, компанията може да създава стойност чрез сравнително предвидими оперативни подобрения.
Затова бих бил предпазлив с категоричното определяне на един победител. Най-добрият изпълнителен директор невинаги ще донесе най-високата борсова възвръщаемост. Резултатът зависи от началната оценка на акциите, икономическата среда и степента, в която пазарът вече е включил бъдещите успехи в цената.
Заключение: истинското наследство не е миналият успех, а бъдещата възвръщаемост
Историята на Apple, Berkshire Hathaway и Walmart показва колко важна може да бъде ролята на управлението за създаването на дългосрочна стойност. Но тя съдържа и предупреждение. Компаниите, които изглеждат най-силни след десетилетия успех, често са именно тези, при които инвеститорите са склонни да подценяват риска от разочарование.
Джон Тернъс трябва да докаже, че Apple може да създаде следващата голяма технологична платформа. Грег Абел трябва да покаже, че Berkshire може да остане изключителен разпределител на капитал без Бъфет начело. Джон Фърнър трябва да превърне огромния мащаб на Walmart в още по-висока оперативна ефективност.
Но за акционерите най-важният въпрос е различен. Не дали тези компании ще продължат да бъдат успешни, а дали бъдещият им успех ще бъде достатъчно голям, за да оправдае цената, която инвеститорите плащат днес.
Именно това ще реши кой от тримата наследници ще създаде най-много стойност през следващите пет години. Защото на фондовия пазар миналото величие не гарантира бъдеща доходност, а най-добрите инвестиционни възможности често възникват там, където очакванията са по-ниски от реалния потенциал на бизнеса.
*Материалът е с аналитичен характер и не е съвет за покупка или продажба на активи на финансовите пазари.
Article source: https://money.bg/management/trima-novi-direktori-tri-amerikanski-giganta-i-edin-vapros-za-usd6-8-triliona.html


Discussion
No comments yet.